Intermediação de crédito
Crédito
Em parceria com a MyCredit Açores, comparamos as propostas de várias instituições e negociamos por si as melhores condições, do pedido até à assinatura do contrato.
Simulação meramente indicativa e sem valor contratual. Não inclui seguros, impostos (como o Imposto do Selo) nem comissões. As condições finais dependem da análise de cada instituição de crédito e são apresentadas na Ficha de Informação Normalizada Europeia (FINE).
Fase 1 Antes do pedido
-
Calcule a sua taxa de esforço
A taxa de esforço é a parte do seu rendimento líquido mensal que fica comprometida com prestações de crédito. É um dos primeiros números que o banco analisa.
Dica: O Banco de Portugal recomenda que o conjunto das prestações não ultrapasse 50% do rendimento líquido. Quanto mais abaixo ficar, mais fácil é a aprovação e mais tranquilo vai estar.
Simular a prestação -
Prepare a entrada e os custos do processo
Na habitação própria e permanente, os bancos financiam no máximo 90% do valor do imóvel. Precisa de uma entrada de pelo menos 10%, mais os impostos, a escritura, o registo, a avaliação bancária e as comissões do banco.
-
Ponha as contas em dia
Os bancos consultam o seu Mapa de Responsabilidades de Crédito do Banco de Portugal, onde aparecem todos os créditos que tem, incluindo cartões e descobertos autorizados.
Dica: Peça o seu mapa, gratuitamente, no Portal do Cliente Bancário. Liquidar pequenos créditos e cancelar cartões que não usa antes do pedido melhora a sua taxa de esforço.
-
Reúna a documentação
Ter tudo pronto desde o início torna a análise mais rápida:
- Documento de identificação e número de contribuinte
- Última declaração de IRS e respetiva nota de liquidação
- Últimos três recibos de vencimento
- Declaração da entidade patronal com o tipo de vínculo
- Extratos bancários dos últimos meses
- Mapa de Responsabilidades de Crédito atualizado
Fase 2 Durante o processo
-
Compare propostas de vários bancos
Como intermediários de crédito, apresentamos o seu pedido a várias instituições e comparamos por si o spread, o tipo de taxa (fixa, variável ou mista), as comissões e os seguros exigidos.
Pedir comparação de propostas -
Avaliação bancária do imóvel
O banco envia um perito avaliador ao imóvel. O montante que pode pedir é calculado sobre o menor entre o valor de avaliação e o preço de compra.
Dica: Se a avaliação ficar abaixo do preço acordado, vai precisar de uma entrada maior. Conte com essa possibilidade antes de assinar o contrato-promessa.
-
Leia a FINE com calma
Com o crédito aprovado, recebe a Ficha de Informação Normalizada Europeia (FINE), com a TAEG, o montante total a pagar e o plano de prestações. Antes da assinatura, o banco tem de lhe dar pelo menos sete dias para analisar a minuta do contrato.
Dica: Compare propostas pela TAEG e pelo montante total a pagar, não apenas pelo spread.
-
Escolha os seguros
O banco exige um seguro de vida e um seguro multirriscos do imóvel, mas não o pode obrigar a contratá-los na seguradora que indica. Pode escolher outra, desde que as coberturas sejam equivalentes.
Comparar seguros
Fase 3 Depois da assinatura
-
Assinatura do contrato
O contrato de crédito é assinado no mesmo dia da escritura de compra. O banco paga diretamente ao vendedor e a hipoteca fica registada a favor do banco. Acompanhamos este momento consigo.
-
Acompanhe a prestação
Com taxa variável ou mista, a prestação é revista periodicamente com base na Euribor. Acompanhe estas revisões e mantenha uma margem no orçamento para eventuais subidas.
-
Amortize quando compensar
Pode reembolsar parte ou a totalidade do crédito antes do prazo. O banco pode cobrar uma comissão de até 0,5% do capital reembolsado na taxa variável e de até 2% na taxa fixa.
Dica: Antes de amortizar, compare a poupança em juros com o que ganharia a manter esse dinheiro como reserva para imprevistos.
-
Reveja o crédito e os seguros
As condições do mercado mudam. Reveja o crédito e os seguros de tempos a tempos: uma transferência para outro banco ou uma nova apólice pode baixar o que paga por mês.
Simular uma transferência
Atenção
Os erros mais comuns (e como evitá‑los)
São os deslizes que mais vemos em quem pede crédito. Saber que existem já é meio caminho para não os cometer.
-
01
Escolher o banco só pelo spread
Como evitar: Compare a TAEG e o montante total a pagar, que incluem comissões e seguros.
-
02
Pedir mais do que consegue pagar
Como evitar: Mantenha a taxa de esforço bem abaixo dos 50% e deixe margem para imprevistos.
-
03
Esticar o prazo sem fazer contas
Como evitar: Um prazo mais longo baixa a prestação, mas aumenta os juros. Simule vários cenários.
-
04
Esquecer os custos além da entrada
Como evitar: Some impostos, escritura, registo, avaliação bancária e comissões ao orçamento.
-
05
Omitir créditos ou despesas
Como evitar: O banco vê tudo no Mapa de Responsabilidades de Crédito. Seja transparente desde o início.
-
06
Aceitar os seguros do banco sem comparar
Como evitar: Pode contratá-los noutra seguradora, com as mesmas coberturas e, muitas vezes, por menos.
-
07
Assinar sem ler a FINE e a minuta
Como evitar: Use os dias de reflexão para confirmar a TAEG, as comissões e as condições de amortização.
-
08
Ignorar a subida das taxas de juro
Como evitar: Com taxa variável, prepare o orçamento para subidas ou pondere uma taxa mista ou fixa.
Soluções de crédito
Escolha um tema para saber como funciona e o que podemos fazer por si.
Crédito habitaçãoPara comprar, construir ou fazer obras na sua casa
Ajudamos a encontrar o crédito habitação mais adequado ao seu perfil, comparando as propostas de várias instituições: spread, taxa fixa, variável ou mista, comissões e seguros associados.
- Análise da sua capacidade de financiamento
- Comparação de propostas de vários bancos
- Negociação do spread e das condições
- Acompanhamento até à escritura
Transferência de crédito habitaçãoMude de banco e pague menos
Se o seu crédito habitação tem condições menos favoráveis do que as que existem hoje no mercado, transferi-lo para outra instituição pode reduzir a prestação mensal. Analisamos o seu contrato e dizemos-lhe, com números, se compensa.
- Análise do contrato atual
- Cálculo da poupança, já com os custos da transferência
- Tratamento do processo junto dos bancos
Crédito pessoalPara projetos, formação, saúde ou imprevistos
Financiamento para as suas necessidades pessoais, com prazos e prestações ajustados ao seu orçamento.
- Comparação da TAEG entre instituições
- Prestações adaptadas ao seu orçamento
- Resposta rápida
Crédito automóvelPara carro novo ou usado
Financie a compra do seu carro, novo ou usado, com as melhores condições disponíveis no mercado.
- Financiamento de viaturas novas e usadas
- Comparação de propostas
- Possibilidade de tratar também do seguro automóvel
Consolidação de créditosJunte vários créditos numa só prestação
Se tem vários créditos ao mesmo tempo, juntá-los num único empréstimo pode baixar o valor que paga por mês e simplificar a gestão do seu orçamento. Explicamos-lhe sempre o impacto no custo total, porque um prazo mais longo pode aumentar os juros pagos.
- Uma só prestação mensal
- Possível redução do valor mensal a pagar
- Análise da sua situação sem compromisso
A equipa
A equipa da MyCredit Açores
As pessoas que vão analisar a sua situação e acompanhar o seu crédito, do primeiro contacto até à assinatura.
-
Sandra Medeiros
CEO
-
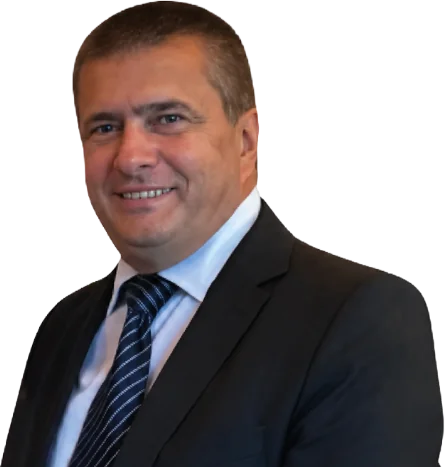
António Medeiros
CEO
-
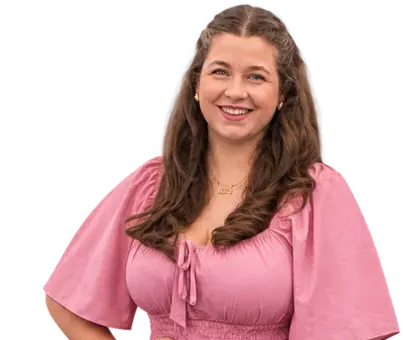
Cátia
Intermediária de Crédito
-
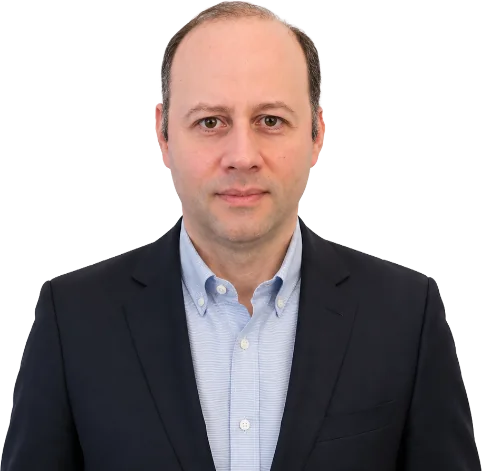
João Amaral
Intermediário de Crédito
Fale com a MyCredit Açores
Conte-nos o que precisa e um consultor de crédito entra em contacto consigo para analisar a sua situação, sem compromisso.
-
Telefone:
+351 296 247 818 (chamada para a rede fixa nacional) - Email: geral@olhaqresulta.pt
-
Onde estamos:
Avenida Antero de Quental, 49A
9500-160 Ponta Delgada
Intermediário de crédito registado no Banco de Portugal sob o n.º 0008657. Consulte a informação ao consumidor (PDF, abre num novo separador).